注文住宅の建築計画を進める際、間取りや設備の検討と同じくらい重要なのが「住宅ローン」の資金計画です。夢やこだわりを詰め込むあまり、金融機関から借りられる上限までローンを組んでしまい、入居後の生活費や教育費に追われて後悔するケースは少なくありません。
マイホームで長く安心して暮らし続けるためには、「いくら借りられるか」ではなく「毎月無理なくいくら返せるか」という視点で計画を立てることが不可欠です。
この記事では、年収に応じた返済負担率の設定方法、金利タイプの選び方、注文住宅特有の「着工金・中間金」に対応するつなぎ融資の仕組み、さらには節税につながる住宅ローン控除の活用まで、損をしないための返済計画のポイントを分かりやすく解説します。
「借りられる額」と「返せる額」は違う!無理のない返済計画の基礎知識
住宅ローンの検討を始めると、営業担当者や金融機関から「年収から計算すると〇〇万円まで借り入れ可能です」と提示されることがあります。しかし、「借りられる額」をそのまま予算の上限にしてしまうと、入居後の生活に余裕がなくなるリスクが高まります。
実際に家を建てた方の声でも、「借入上限額いっぱいでローンを組んだ結果、毎月の返済に追われて外食や旅行、趣味の費用を大幅に削ることになった」「子どもの習い事や進学のタイミングで家計が一気に苦しくなった」といった実録的な後悔が多く聞かれます。
返済負担率は「手取り収入の20%〜25%以内」を目安に設定する
住宅ローンの審査では、年収に対する年間返済額の割合を示す「返済負担率」がチェックされます。多くの金融機関では審査上の上限を30%〜35%程度に設定していますが、この上限めいっぱいまで借り入れを行うのは危険です。
無理のない返済計画を立てるためには、額面年収ではなく「手取り収入」を基準とし、返済負担率を20%〜25%以内に抑えるのが一般的です。
例えば、毎月の手取り収入が35万円のご家庭であれば、毎月の返済額を7万円〜8万7,000円程度に設定するのが適正な目安となります。住まいの維持には、ローンの返済以外にも固定資産税や将来の修繕費、火災保険料などが定期的に発生します。これらの住居関連費や子どもの教育費、老後資金の貯蓄まで考慮したうえで、余白のある返済額を設定することが重要です。
金利タイプ(変動・固定)の特徴と選択基準
住宅ローンの金利タイプには主に「変動金利」「全期間固定金利」「固定金利期間選択型」の3種類があり、それぞれリスクとメリットの構造が異なります。金利タイプの主な特徴を一覧表にまとめました。
| 金利タイプ | 主な特徴・メリット | 懸念点・リスク | 向いている方の特徴 |
| 変動金利 | 適用金利が低い傾向にあり、初期の返済額を抑えやすい | 将来の金利上昇に伴い、返済額が増加するリスクがある | 資金にゆとりがあり、金利上昇時に繰り上げ返済などの対応ができる方 |
| 全期間固定金利 | 借入時に完済までの返済額が確定し、収支計画が立てやすい | 変動金利と比較して適用金利が高めに設定される傾向がある | 家計の予測可能性を重視し、返済額の変動リスクを避けたい方 |
| 固定金利期間選択型 | 選択した一定期間(5年・10年等)の金利と返済額が固定される | 固定期間終了後の金利状況によって、返済額が変動する | 子どもの教育費がかかる期間など、特定期間の支出を確定させたい方 |
自身のライフプランやリスク許容度に合わせて金利タイプを選択することが、将来の不確実性に備える第一歩となります。
注文住宅ならではの資金計画!「着工金・中間金」と「つなぎ融資」の仕組み
完成済みの物件を購入する建売住宅とは異なり、注文住宅では建物が完成して引き渡されるまでの間に、複数回の分割支払いが発生します。
建物完成前に発生する「着工金・中間金」とは?
注文住宅の建築では、一般的に以下のようなタイミングで建築費用を分割して施工会社へ支払います。
- 契約時:契約金(手付金)
- 着工時:着工金(建築費用の約30%)
- 上棟時:中間金(建築費用の約30%)
- 引き渡し時:最終金(残金)
通常の住宅ローンは、建物が完成して引き渡される際に一括して融資が実行されます。そのため、着工金や中間金などの完成前に必要な資金を自己資金で賄えない場合、別の資金調達手段を準備する必要があります。
「つなぎ融資」と「分割融資」の活用ポイント
建物完成前の支払いに対応するための仕組みが「つなぎ融資」や「分割融資」です。
- つなぎ融資:住宅ローン本体が実行されるまでの間、一時的に別の無担保ローンを借り入れて着工金や中間金を支払う仕組みです。住宅ローンが実行されたタイミングで、その資金を使ってつなぎ融資を一括返済します。
- 分割融資:1つの住宅ローンを複数回に分けて実行し、着工金や中間金の支払いに充てる仕組みです。
つなぎ融資を利用する場合、住宅ローン本体とは別に事務手数料や利息(住宅ローンより高めに設定されることが多い)が発生します。資金計画を立てる際は、これらの融資関連費用もあらかじめ予算の中に組み込んでおく必要があります。
住宅ローンで損しないための3つの実践ポイント
住宅ローンの負担を軽減し、資金計画の精度を高めるために押さえておくべき実践的なポイントを解説します。
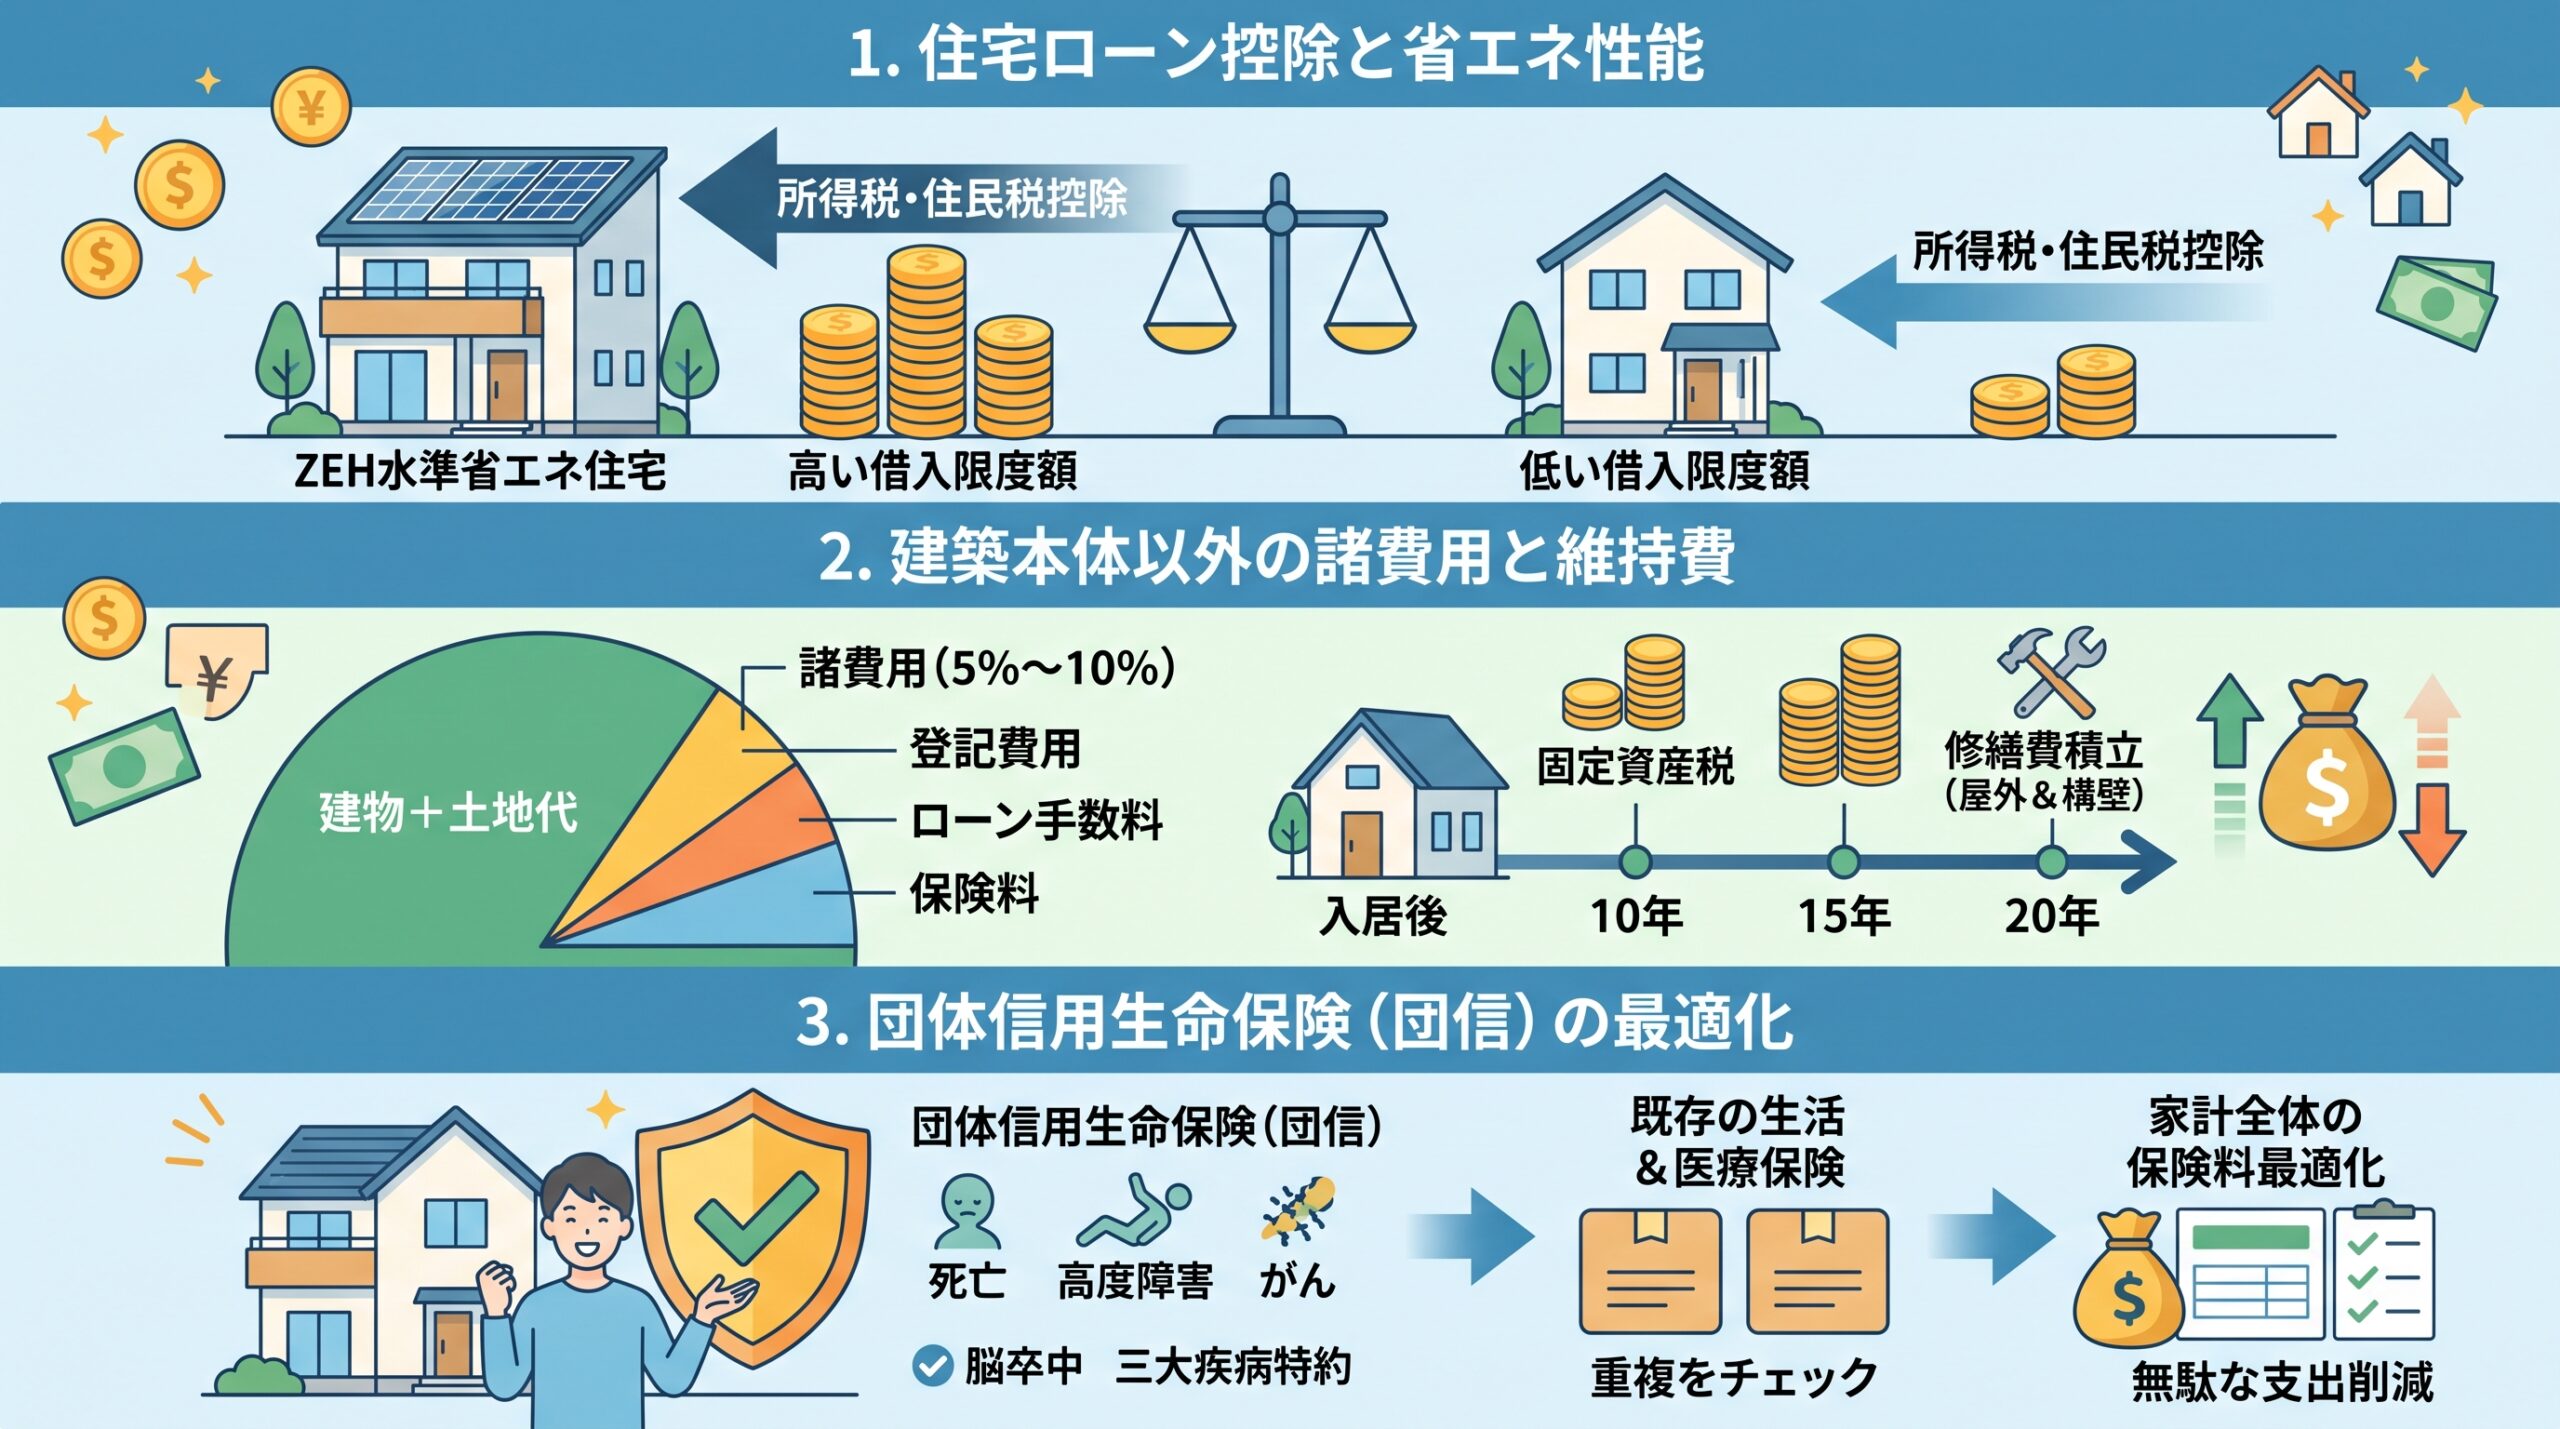
1. 「住宅ローン控除」の要件と省エネ性能による違いを把握する
住宅ローン控除(住宅借入金等特別控除)は、年末時点の住宅ローン残高に応じた金額が所得税や住民税から控除される税制優遇制度です。
適用を受けるためには、原則として一定の省エネ基準を満たしている必要があります。「長期優良住宅」や「低炭素住宅」、「ZEH水準省エネ住宅」などの認定を受けることで、借入限度額の上限が引き上げられ、より高い節税効果を得られる仕組みになっています。建築する建物の省エネ性能がどの区分に該当するかを事前に確認しておくことが重要です。
2. 建築本体以外の「諸費用」や「将来の維持費」を計算に入れる
注文住宅を建てる際には、建物本体の工事費や土地代金以外にもさまざまな諸費用が発生します。
登記費用、住宅ローン手数料・保証料、火災保険料・地震保険料、地鎮祭や上棟式の費用などが該当し、これらは総事業費の約5%〜10%程度かかるとされています。
また、入居後も固定資産税や都市計画税の支払いに加え、10年〜15年周期で必要となる外壁・屋根の塗装や設備の修繕費を積み立てていく必要があります。初期費用と維持管理費の双方を予測して資金計画を作成しましょう。
3. 団体信用生命保険(団信)の保障内容を検討する
住宅ローンを組む際は、主契約者に万一のことがあった場合にローンの残高がゼロになる「団体信用生命保険(団信)」への加入が原則必須となります。
近年では、死亡・高度障害だけでなく、がんや脳卒中、心筋梗塞などの重大疾患と診断された際にローン残高が減額・免除される特約付きの団信も充実しています。すでに加入している生命保険や医療保険の保障内容と見直し・重複を整理することで、家計全体の保険料を最適化し、無駄な支出を削減できるケースもあります。
家族の安心と快適さを支える資金計画を立てよう
注文住宅における住宅ローン計画は、単に融資を受ける手続きにとどまらず、ご家族のこれからの暮らしと安心を支える基盤づくりです。
「借りられる上限」にとらわれず、将来の教育費やライフイベントを見据えた適正な返済額を設定し、つなぎ融資や諸費用の内訳まで正確に把握することで、入居後の暮らしに大きなゆとりが生まれます。
自分たちに合った適切な返済プランや活用できる税制優遇について知りたい方はお気軽にご相談ください。