「一生賃貸で身軽に暮らすべきか、それともマイホームを購入すべきか」——結婚、出産、子どもの進学といったライフステージの変化を迎えるたび、多くの方が頭を悩ませる永遠のテーマです。
「毎月家賃を払い続けるのは掛け捨てでもったいない」という意見がある一方で、「数千万円もの住宅ローンを何十年も背負うのはリスクが大きい」という慎重論も根強く存在します。インターネットやSNSでは双方の立場からさまざまな主張が交わされており、調べれば調べるほど判断がつかなくなるケースも少なくありません。
しかし、毎月の「家賃」と「住宅ローンの返済額」だけを並べて比較しても、本当の生涯コストは見えてきません。住居にかかるお金には、家賃やローン返済以外にも、更新料、引越し代、固定資産税、将来の修繕費といった見落としがちな費用が数多く存在します。さらに重要なのは、数十年後に支払いが一段落した際、手元に確かな「資産価値」が残るかどうかという視点です。
本記事では、単純な月々の支払額にとどまらない生涯コストの内訳を整理し、将来の資産性という観点から、後悔のない住まい選びを行うための判断基準を詳しく解説します。
単純な「家賃 と ローン」では見えない生涯コストの盲点
賃貸住まいで見落としがちな「更新料」と「老後の家賃リスク」
賃貸暮らしの最大のメリットは、収入やライフスタイルの変化に合わせて柔軟に住み替えができる身軽さにあります。しかし、長期的な視点で見ると、毎月の家賃以外にも定期的な出費が発生し続けます。
代表的なものが、2年ごとに訪れる「更新料」です。一般的に家賃1か月分前後の更新料に加え、不動産会社への更新手数料や火災保険の再加入費用がかかります。また、家族が増えて手狭になったり、子どもの通学環境に合わせて住み替えたりする際には、敷金・礼金・仲介手数料・引越し費用といったまとまった支出がその都度発生します。
さらに、最も現実的な課題として考えておかなければならないのが「老後の住居費」です。現役時代は問題なく支払えていた家賃も、退職後の年金生活に入ってから毎月払い続けることは家計にとって小さくない負担となります。また、高齢期になると賃貸借契約を結ぶ際の審査が慎重になるケースもあり、「高齢になってから住み替え先が見つかりにくい」という心理的な不安も考慮しておく必要があります。
持ち家で想定しておくべき「修繕費」と「税金」のリアル
一方、マイホームを購入した場合、「住宅ローンの返済額=毎月の住居費」と考えてしまうと、入居後の資金計画でつまずくことになります。
持ち家を所有すると、毎年の「固定資産税」や「都市計画税」の納税義務が発生します。さらに、建物の良好なコンディションを維持し続けるためには、計画的な修繕費の積み立てが欠かせません。
木造戸建て住宅の場合、外壁や屋根の塗装・シーリングの打ち替え、バルコニーの防水工事などは、一般的に10年〜15年周期でメンテナンスが必要となります。加えて、給湯器、エアコン、システムキッチンやユニットバスといった水回り設備も、15年〜20年程度で交換や修理の時期を迎えます。これらは数十万円から百万円単位のまとまった出費となるため、「月々の住宅ローンとは別に、将来の修繕積立金をあらかじめ毎月確保しておくこと」が必須となります。
「消費」か「蓄積」か?マイホームの「資産価値」という視点
支払い続けた後に「手元に残るもの」の違い
「賃貸と持ち家」の生涯コストを比較する際、決定的な分岐点となるのが、支払ったお金が「消費」で終わるのか、それとも「資産」として蓄積されるのかという点です。
賃貸住宅で支払う家賃は、あくまで「その期間、部屋を借りて利用したサービスに対する対価」です。30年、40年と家賃を支払い続けても、住居が自己の所有物になることはありません。
これに対し、持ち家の住宅ローン返済は、負債を減らしながら自らの資産を築いていくプロセスと言えます。返済が完了すれば、以後は月々の住居費負担が修繕積立と税金のみへと大幅に抑えられ、老後の住居確保という面で大きな安心感が生まれます。また、手元に残った家は、将来的に住み続けるだけでなく、「売却して住み替える」「賃貸に出して家賃収入を得る」「子どもへ相続する」といった柔軟な選択肢をもたらしてくれます。
建物の減価と「土地」の持続性
「日本の木造住宅は年数が経つと価値がゼロになる」という言説を耳にすることがありますが、これも正確な認識とは言えません。
確かに建物部分は、築年数の経過とともに経年減価が進みます。しかし、住まいの土台となる「土地」は、経年劣化によって価値が失われることがありません。建物が築数十年を経て帳簿上の評価額が下がったとしても、土地という不動産は確固たる資産価値として残り続けます。
また、建物自体に関しても、適切な維持管理計画に基づいて定期的な点検や補修を施し、履歴情報を適切に保管しておくことで、中古住宅として売却する際にも評価を維持しやすくなります。家づくりの初期段階から耐久性や維持管理のしやすさを意識しておくことが、将来の資産性を守る直結のポイントです。
【比較表】一生涯でかかる住居費用の内訳と特徴
一目でわかる!賃貸と持ち家の生涯コスト・管理項目チェック表
住まいの方向性を検討する際の材料として、賃貸と持ち家それぞれに発生するコストと特徴を整理しました。
| 項目 | 賃貸住宅 | 持ち家(戸建て) |
| 毎月の基本費用 | 家賃、管理費・共益費、駐車場代 | 住宅ローン返済額 |
| 定期的な出費 | 2年ごとの更新料、更新手数料、火災保険更新 | 固定資産税・都市計画税、火災・地震保険料 |
| 住み替え・突発費 | 敷金、礼金、仲介手数料、引越し代 | なし(同一住宅に住み続ける場合) |
| メンテナンス負担 | オーナー負担(設備故障時は自己負担なし) | 自己負担(外壁塗装、屋根、給湯器等の修繕) |
| 老後の住居費 | 一生涯、家賃の支払いが継続 | ローン完済後は税金・維持費のみに軽減 |
| 将来の資産性 | 資産としては手元に残らない | 土地・建物が資産として手元に残る |
| 暮らしの自由度 | 内装変更や設備交換に制限がある | 間取り変更、リノベーション、ペット飼育が自由 |
ライフステージ別に考える「損得」の分かれ目
賃貸と持ち家のどちらが適しているかは、ご家族の状況やライフプランによって大きく異なります。
転勤の頻度が高い職種であったり、将来の居住地を固定したくない期間においては、身軽に移動できる賃貸の合理性が際立ちます。一方、「子育て環境を腰を据えて整えたい」「騒音を気にせず伸び伸びと暮らしたい」「老後の住居費負担をなくして安心したい」という段階に入ったご家族にとっては、持ち家を選択するメリットが非常に大きくなります。
金銭的な損得計算だけでなく、「家族がどのような住環境で、どのような時間を過ごしたいか」という日々の暮らしの豊かさも含めて総合的に判断することが大切です。
長く資産価値を保つマイホームづくりの要点
将来を見据えた耐久性能と維持管理計画
これからマイホームを計画する場合、「購入時が最も価値が高く、あとは下がるだけ」という従来の住宅観から脱却し、長期にわたって価値を維持できる家づくりを目指す必要があります。
その鍵となるのが、建物の基本性能と将来の可変性です。断熱性や気密性の高い住宅は、冬暖かく夏涼しい快適な暮らしをもたらすだけでなく、壁内結露を防いで建物の構造躯体を長持ちさせます。また、子どもの成長や独立に合わせて間仕切りを変更しやすい骨組みにしておくことで、間取りの陳腐化を防ぐことができます。
国が普及を進めている「長期優良住宅」の認定基準に適合させるなど、耐震性、省エネルギー性、維持管理の容易性を客観的な基準で満たしておくことは、将来的な資産価値の裏付けとしても大いに役立ちます。
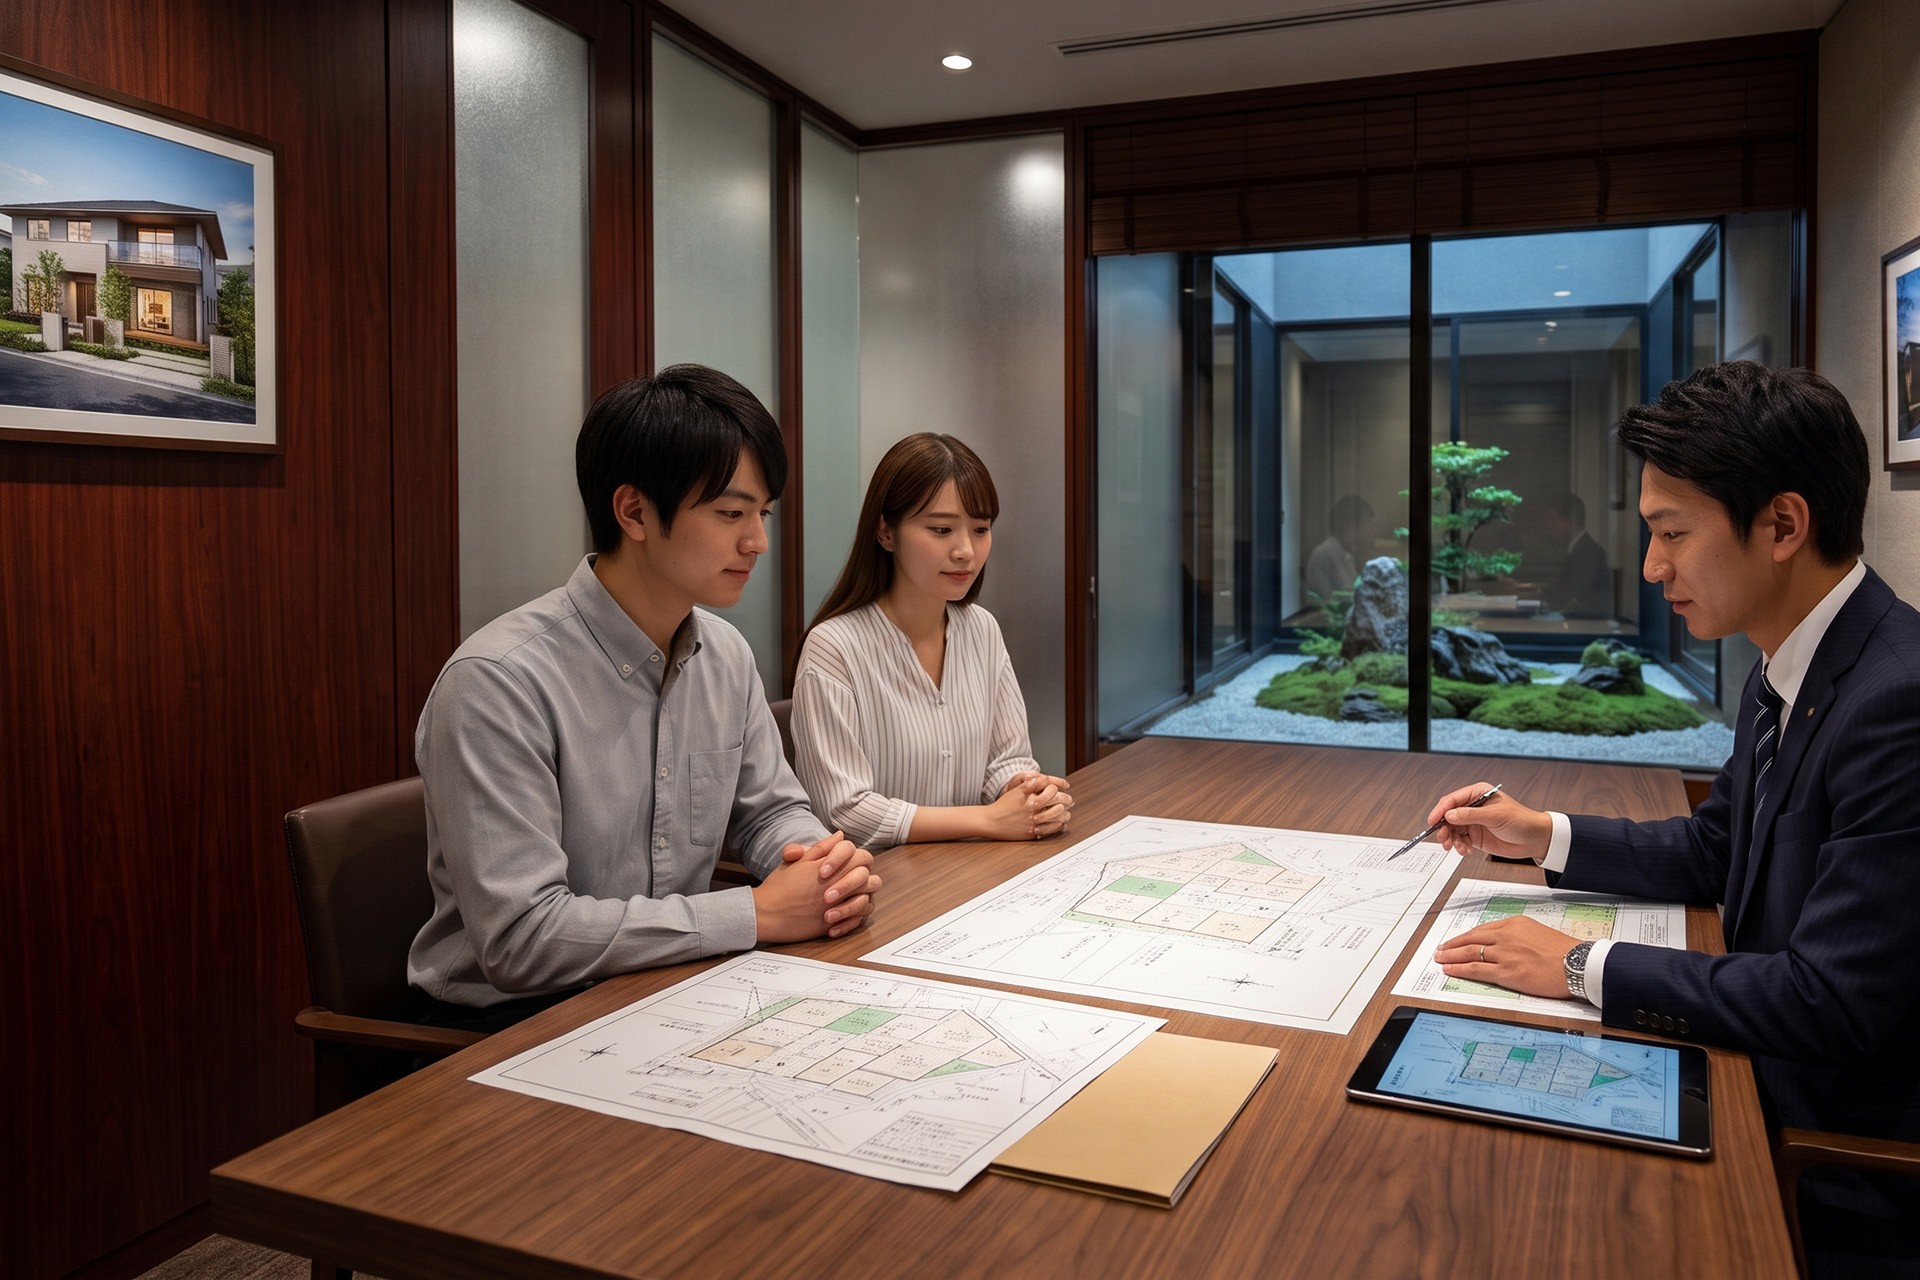
※画像はイメージです
家族のライフプランに合わせた納得の住まい選びを
住まいを選ぶという決断は、単に建物を手に入れることではなく、家族がこれから何十年と紡いでいく人生の拠点を定めることです。
どちらの選択肢にも異なる特徴やリスクがあるからこそ、無理のない資金計画を立て、それぞれの費用構造を正しく把握した上で一歩を踏み出すことが欠かせません。
「今の家賃と比べて、無理のない返済プランはどのくらいだろう」「将来も価値を残しやすい土地や間取りの条件を知りたい」といった疑問をお持ちの方は、ぜひお気軽にご相談ください。
ご家族の将来設計に寄り添い、確かな快適性と資産価値を見据えた住まいづくりをご提案いたします。マイホームに関する疑問や資金計画のご相談がありましたら、いつでもお問い合わせください。